

 Portfolio
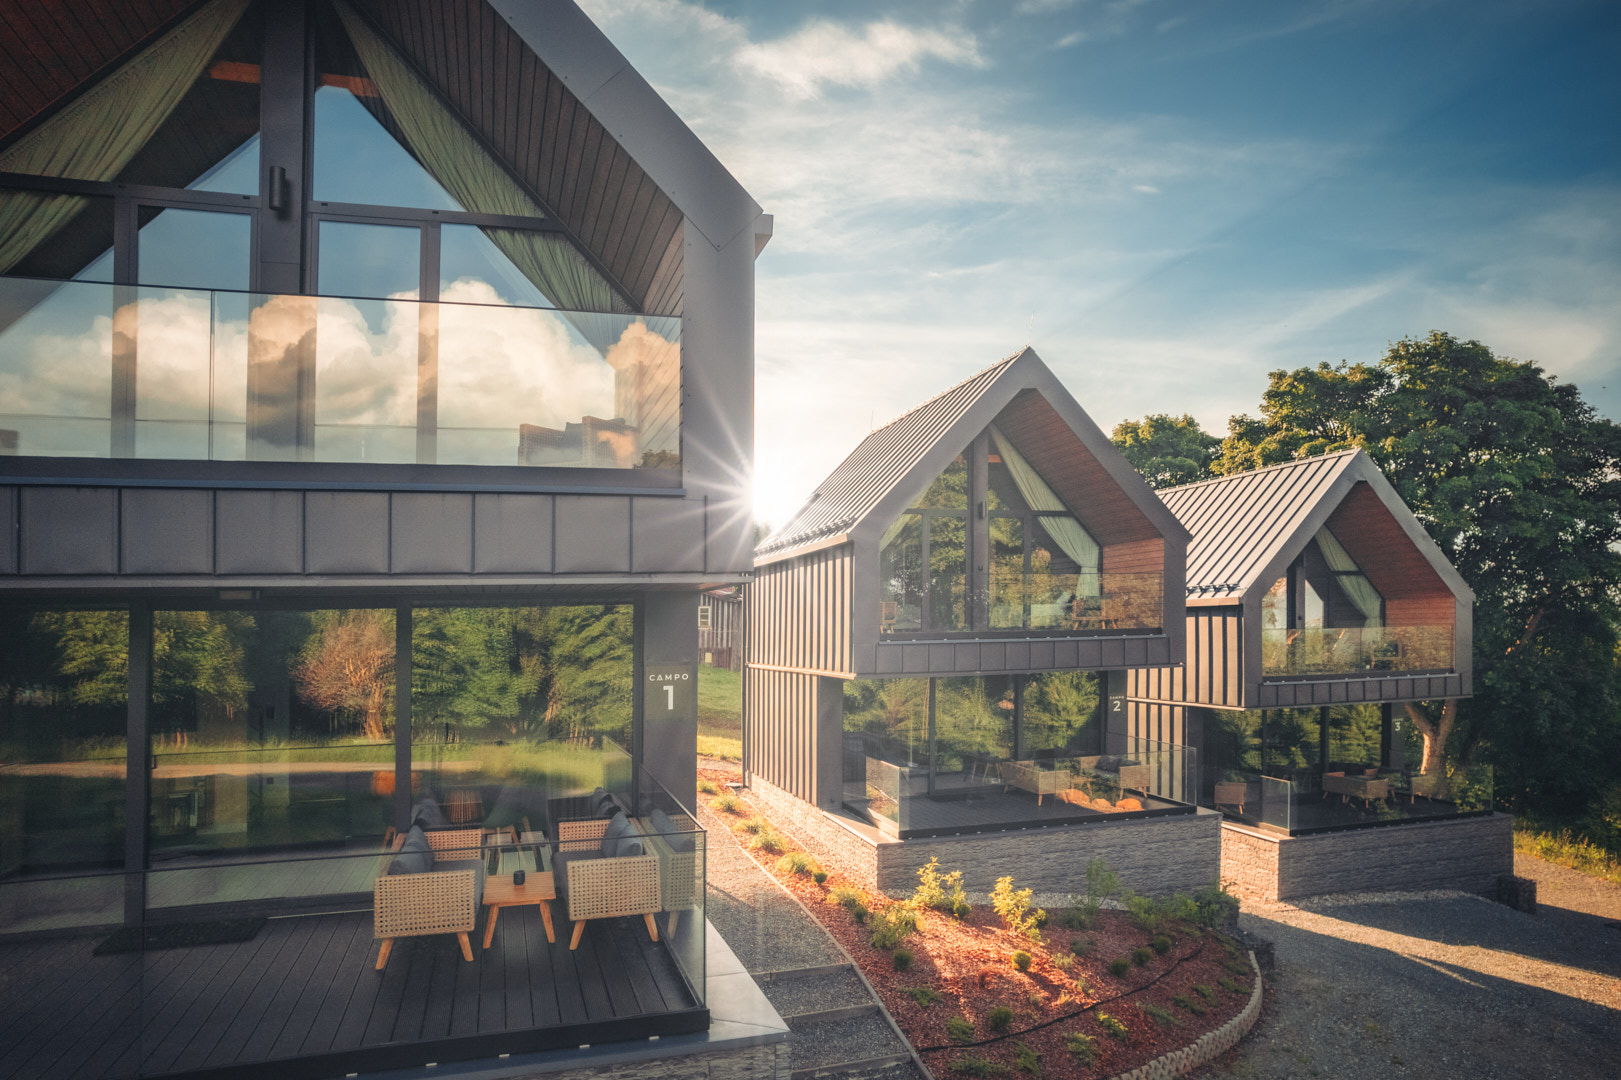

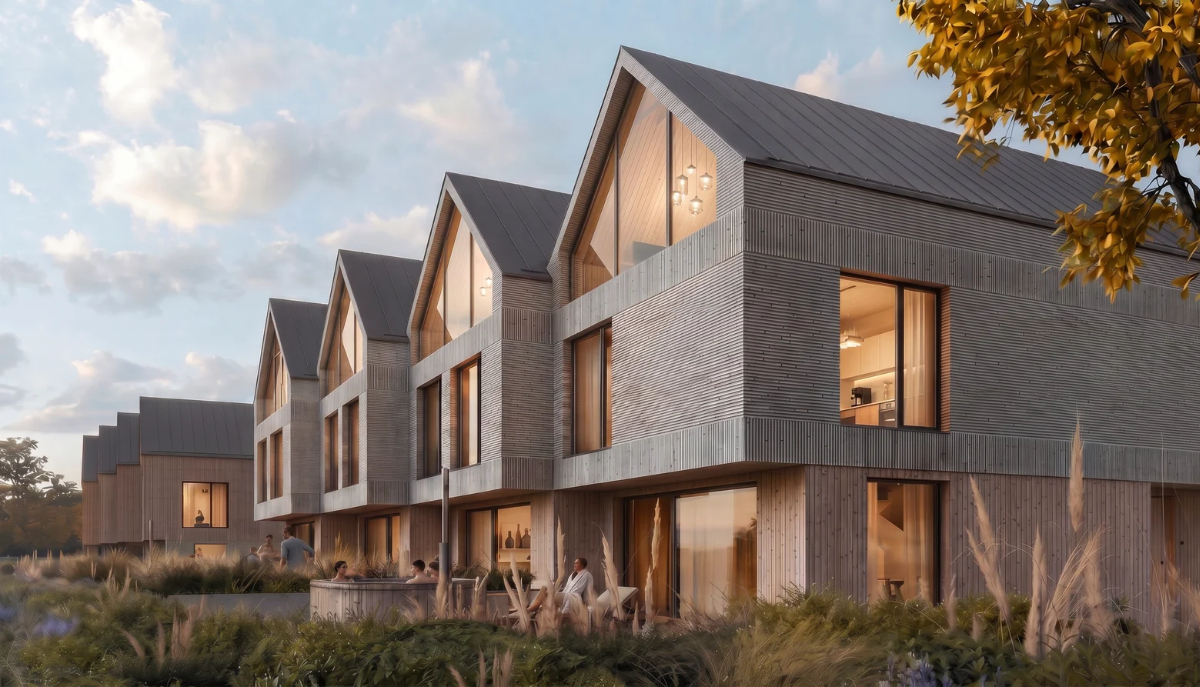
Kredyt na dom to finansowanie hipoteczne zabezpieczone na kupowanej nieruchomości, którego wysokość i warunki zależą m.in. od wkładu własnego, dochodów, kosztów utrzymania gospodarstwa domowego oraz historii kredytowej. Przy domu za około 1 mln zł kluczowe jest nie tylko pytanie o wysokość raty, lecz także o zdolność do bezpiecznego jej obsługiwania przez wiele lat.
W 2026 roku osoby planujące zakup domu powinny zakładać, że bank oceni nie tylko bieżące zarobki, ale również stabilność źródła dochodu, liczbę osób na utrzymaniu, inne zobowiązania oraz odporność budżetu na zmianę kosztu finansowania. Wartość nieruchomości i jakość lokalizacji również mają znaczenie, szczególnie gdy dom ma pełnić funkcję prywatną, rekreacyjną lub inwestycyjną.
Dom za 1 mln zł – od jakich liczb zacząć kalkulację?
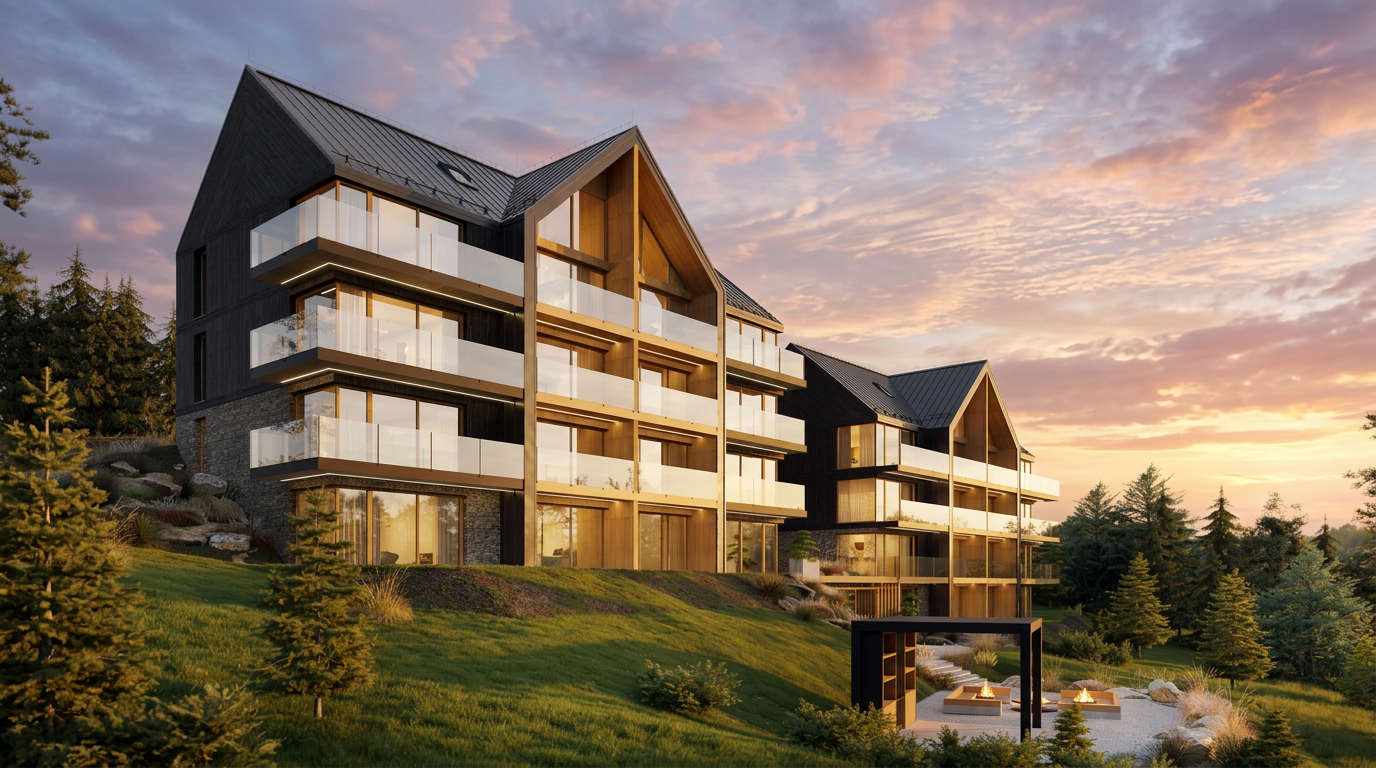
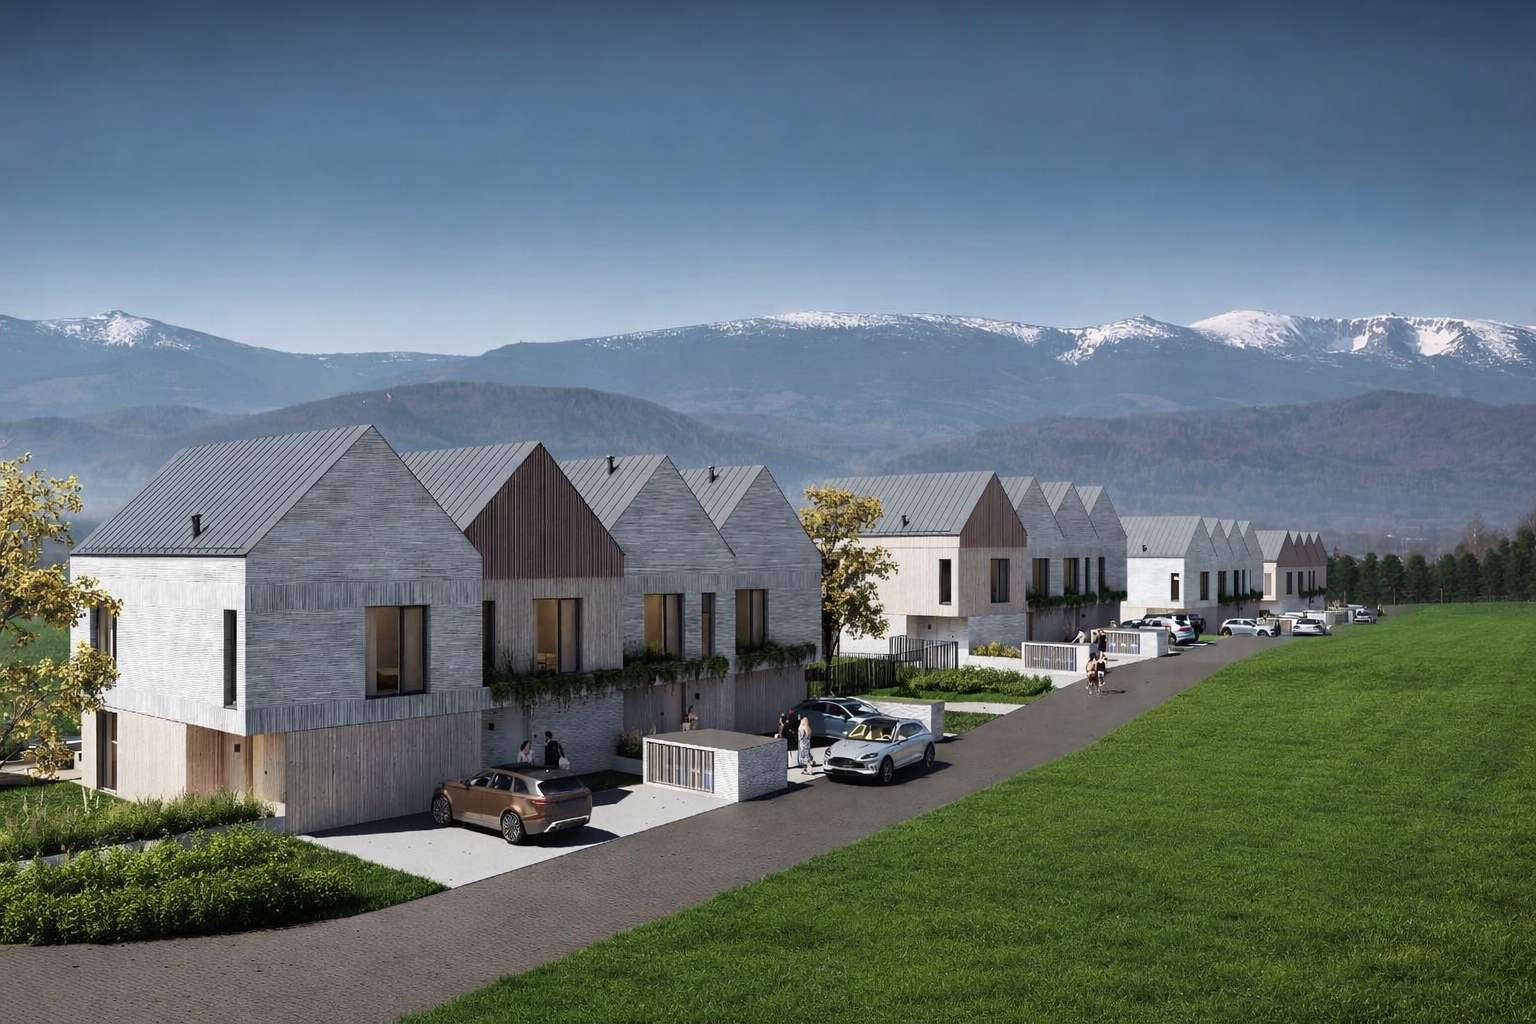
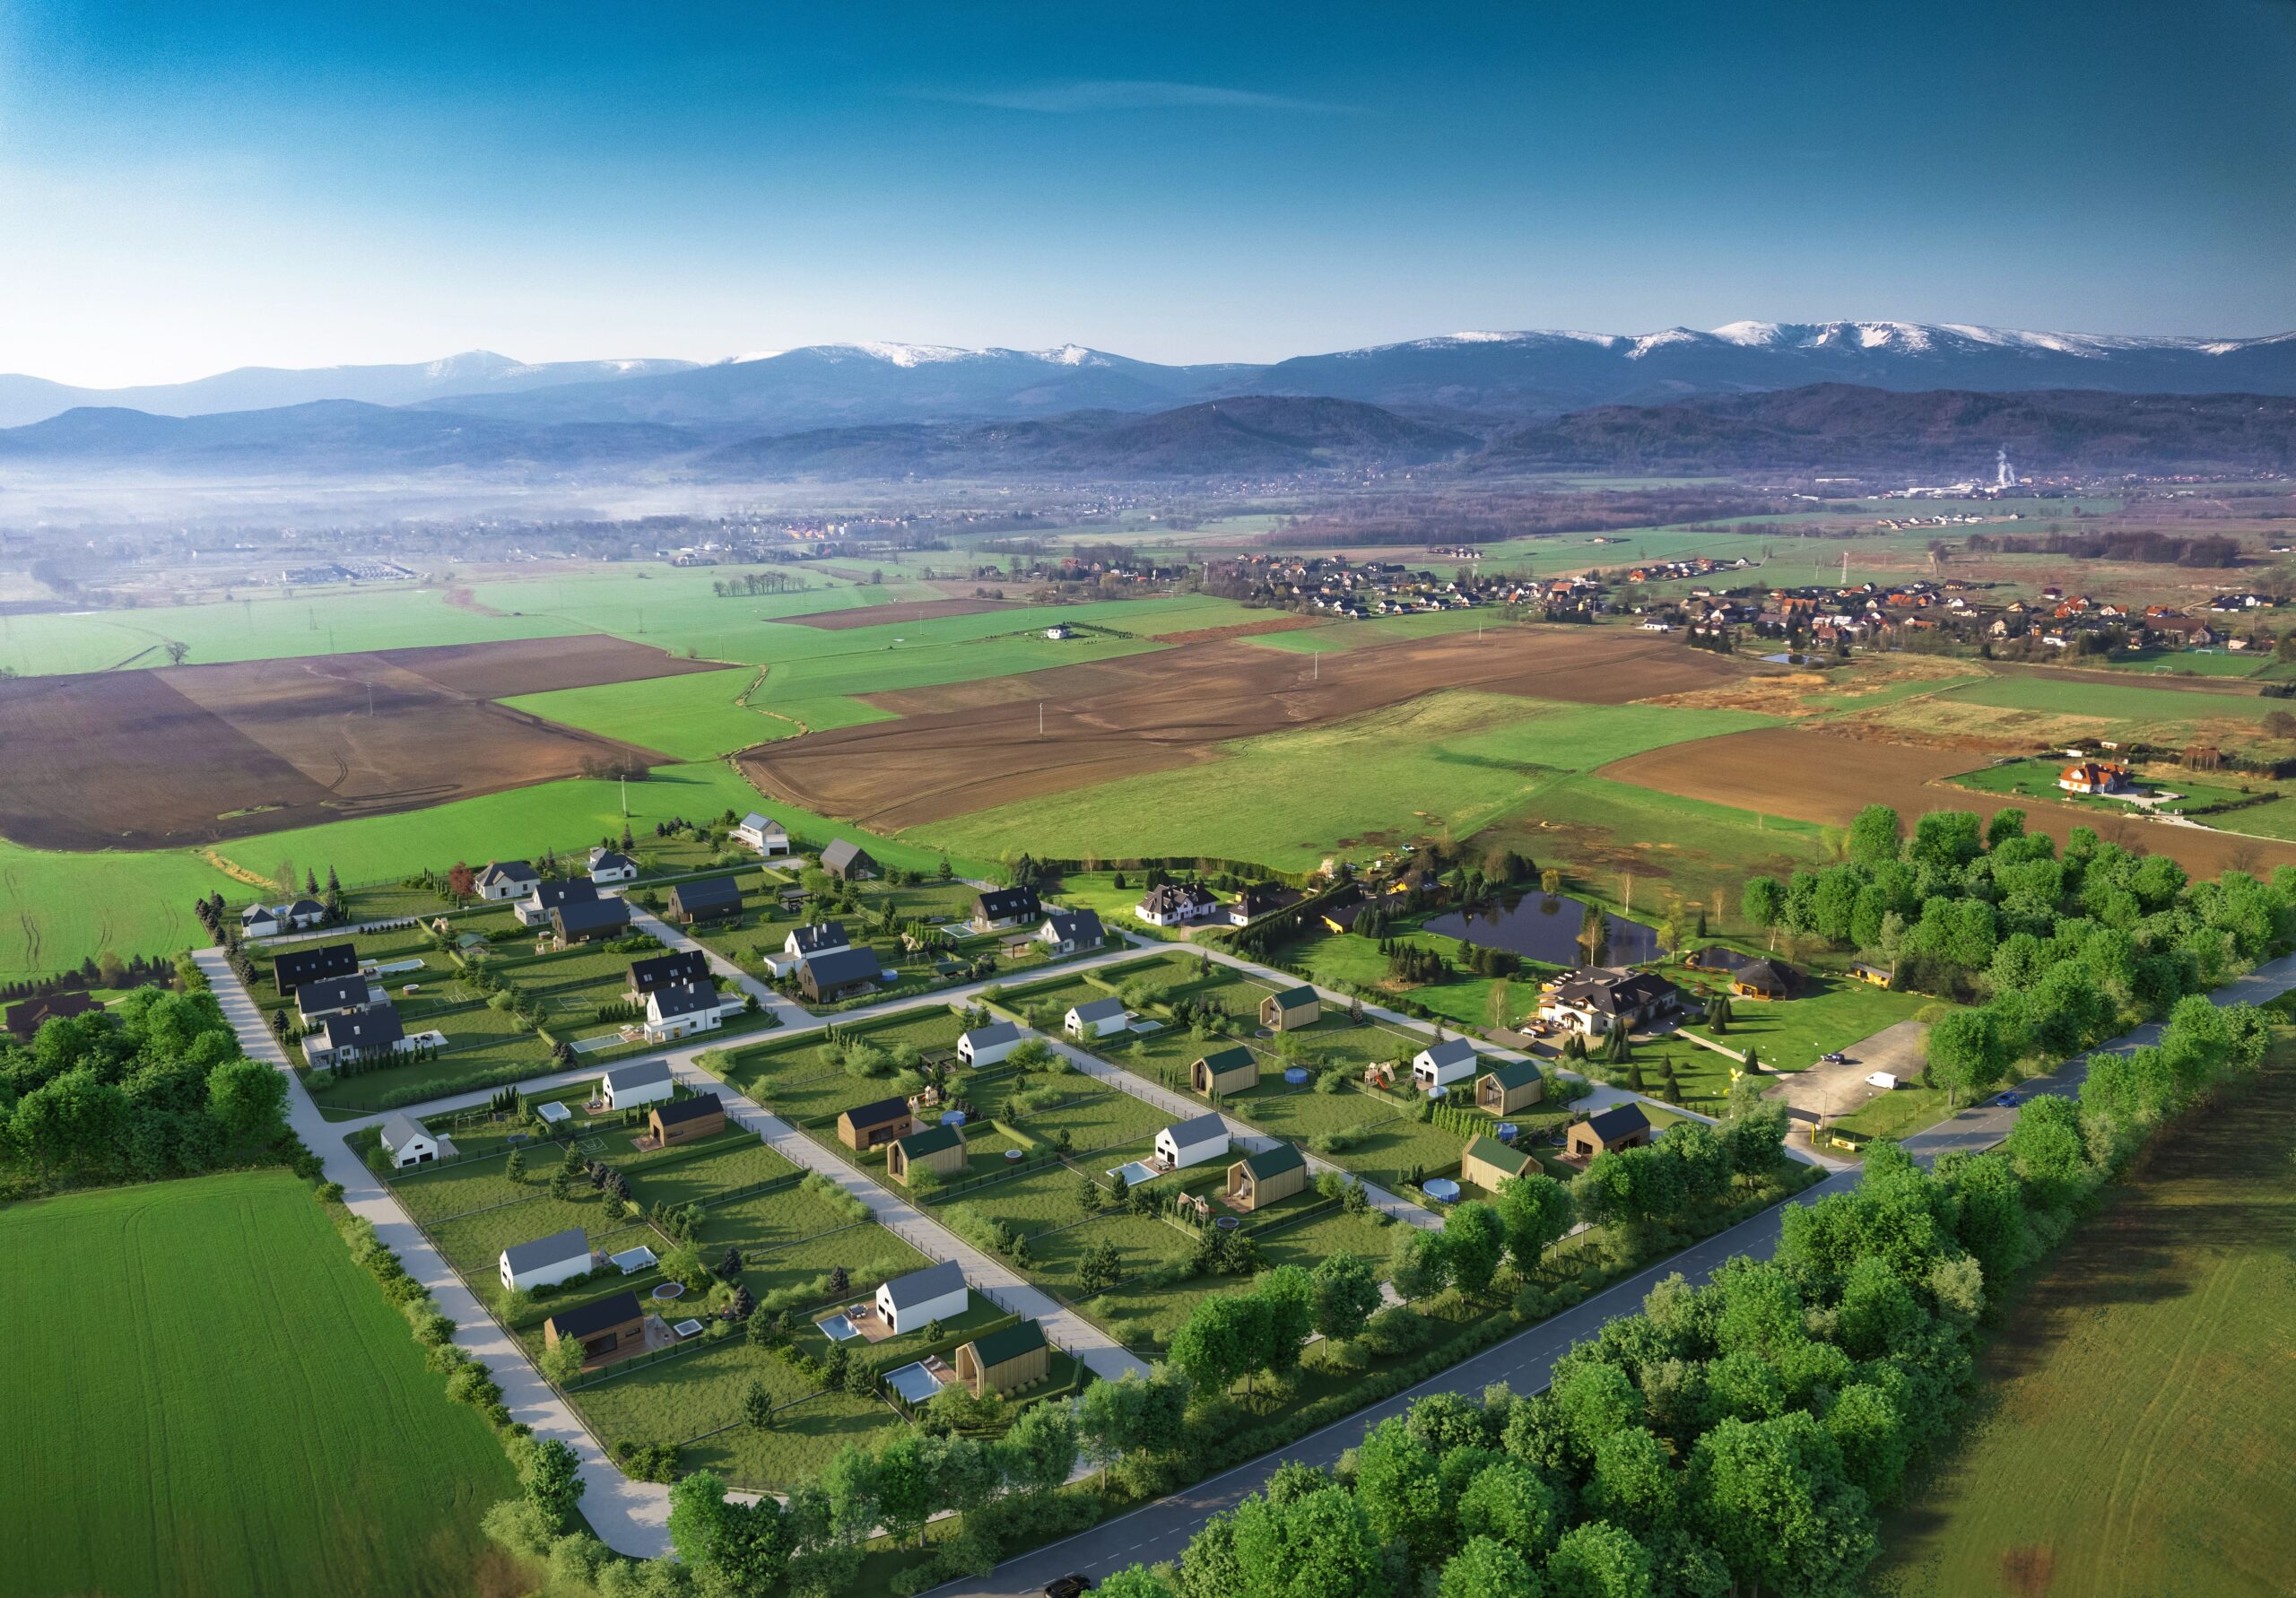
Praktycznym punktem odniesienia może być dom w inwestycji Śnieżka Nova w Wojcieszycach, gdzie ceny w I etapie zaczynają się od 990 tys. zł. Taka cena pozwala zobaczyć skalę finansowania potrzebną przy zakupie domu w lokalizacji blisko Karkonoszy, z widokiem na Śnieżkę i dogodnym dostępem do zaplecza miejskiego.
Dla uproszczonej kalkulacji przyjęto cenę nieruchomości na poziomie 1 000 000 zł oraz następujące założenia:
- wkład własny: 20%, czyli 200 000 zł,
- kwota kredytu: 800 000 zł,
- okres spłaty: 25 lat,
- raty równe,
- orientacyjne oprocentowanie: 6,5% rocznie,
- brak innych rat, kart kredytowych i limitów obciążających zdolność.
Przy takich parametrach orientacyjna rata wynosi około 5 400 zł miesięcznie. Nie jest to oferta bankowa ani gwarancja dostępności finansowania. Rzeczywista rata zależy od konstrukcji oprocentowania, prowizji, okresu stałej stopy, kosztu ubezpieczeń oraz daty uruchomienia kredytu.
Do wkładu własnego trzeba doliczyć środki na koszty zakupu, wykończenie, wyposażenie, ewentualne zagospodarowanie terenu i rezerwę finansową. W przypadku domu kupowanego jako nowy szczególne znaczenie ma rzetelne rozdzielenie ceny zakupu od budżetu potrzebnego do komfortowego rozpoczęcia użytkowania nieruchomości.
Jaki dochód daje realną zdolność przy racie około 5 400 zł?
Oceniając, jaka jest zdolność kredytowa klienta, banki nie posługują się jednym, publicznie dostępnym progiem dochodowym. Każda instytucja stosuje własne modele oceny ryzyka i bierze pod uwagę znacznie więcej niż relację raty do pensji. Pomocna jest jednak ostrożna zasada budżetowa: rata hipoteczna nie powinna pochłaniać nadmiernej części miesięcznego dochodu netto gospodarstwa domowego.
Jeżeli rata na poziomie około 5 400 zł ma stanowić maksymalnie 40% dochodu netto, gospodarstwo domowe powinno osiągać miesięcznie około 13 500 zł netto. W praktyce bezpieczniejszym poziomem może być dochód rzędu 14 000-16 000 zł netto, zwłaszcza gdy kredytobiorcy mają dzieci, samochód w leasingu, inne zobowiązania albo planują regularne koszty dojazdów i utrzymania drugiej nieruchomości.
Przy oprocentowaniu wyższym o 1 punkt procentowy, czyli około 7,5%, miesięczna rata kredytu 800 000 zł na 25 lat wzrosłaby orientacyjnie do około 5 900 zł. Przy założeniu 40% udziału raty w dochodzie oznaczałoby to potrzebę wykazywania około 14 800 zł dochodu netto miesięcznie.
W ocenie zdolności bankowej liczy się więc nie tylko odpowiedź na pytanie „ile trzeba zarabiać”, ale także jakość finansów osobistych. Regularne wpływy, brak wysokich limitów na kartach, odpowiedni wkład własny i poduszka bezpieczeństwa mogą poprawić pozycję kredytobiorcy bardziej niż krótkotrwały wzrost dochodów.
Wkład własny a koszt kredytu na dom
Wkład własny na poziomie 20% jest często uznawany za rozsądny punkt wyjścia. Zmniejsza kwotę finansowania, obniża miesięczną ratę i daje większy margines bezpieczeństwa, gdy sytuacja na rynku kredytowym lub w domowym budżecie ulegnie zmianie.
Przy domu za 1 mln zł różnica pomiędzy wkładem 10% a 20% wynosi 100 000 zł. Przy oprocentowaniu 6,5% i okresie 25 lat kredyt w kwocie 900 000 zł oznaczałby ratę około 6 100 zł, podczas gdy kredyt 800 000 zł to rata około 5 400 zł. Różnica miesięczna przekracza zatem 600 zł, a przez cały okres spłaty ma zauważalny wpływ na całkowity koszt finansowania.
Warto pamiętać, że zgodnie z Rekomendacją S Komisji Nadzoru Finansowego banki powinny ostrożnie oceniać zdolność kredytową i ryzyko związane z długoterminowym finansowaniem. Dlatego symulację dobrze jest wykonać również dla wyższej raty, a nie wyłącznie dla aktualnie dostępnego wariantu.
Dlaczego lokalizacja domu wpływa na bezpieczeństwo decyzji?
Dom finansowany kredytem powinien odpowiadać nie tylko na potrzeby właściciela, ale także zachowywać atrakcyjność dla przyszłego rynku. W Wojcieszycach istotnym argumentem jest połączenie spokojnego otoczenia z widokiem na Karkonosze i Śnieżkę, dostępem do infrastruktury oraz bliskością miasta. Są to cechy ważne zarówno dla osób szukających miejsca do życia, jak i dla nabywców nieruchomości o charakterze wypoczynkowym.
Lokalizacja nie jest dodatkiem do inwestycji – to jej fundament, który w dużej mierze decyduje o trwałości popytu. W przypadku nieruchomości w otoczeniu gór szczególnego znaczenia nabierają realne walory działki, jakość dojazdu, ekspozycja, dostęp do mediów oraz możliwość korzystania z atrakcji przez cały rok.
Wojcieszyce wyróżniają się perspektywą domów z widokiem premium i dostępem do infrastruktury potrzebnej do codziennego funkcjonowania, w tym energii elektrycznej oraz szybkiego internetu. To elementy, które wzmacniają funkcjonalność nieruchomości dla pracy zdalnej, pobytów dłuższych niż weekendowe i użytkowania całorocznego.
Więcej o tym, dlaczego widok na góry podnosi wartość nieruchomości, opisuje osobny materiał. Przed podpisaniem umowy warto także przejść przez checklistę zakupu domu w górach, obejmującą kwestie formalne i techniczne.
Zieleniec i strefa uzdrowiskowa Duszniki-Zdrój – popyt budowany przez cały rok
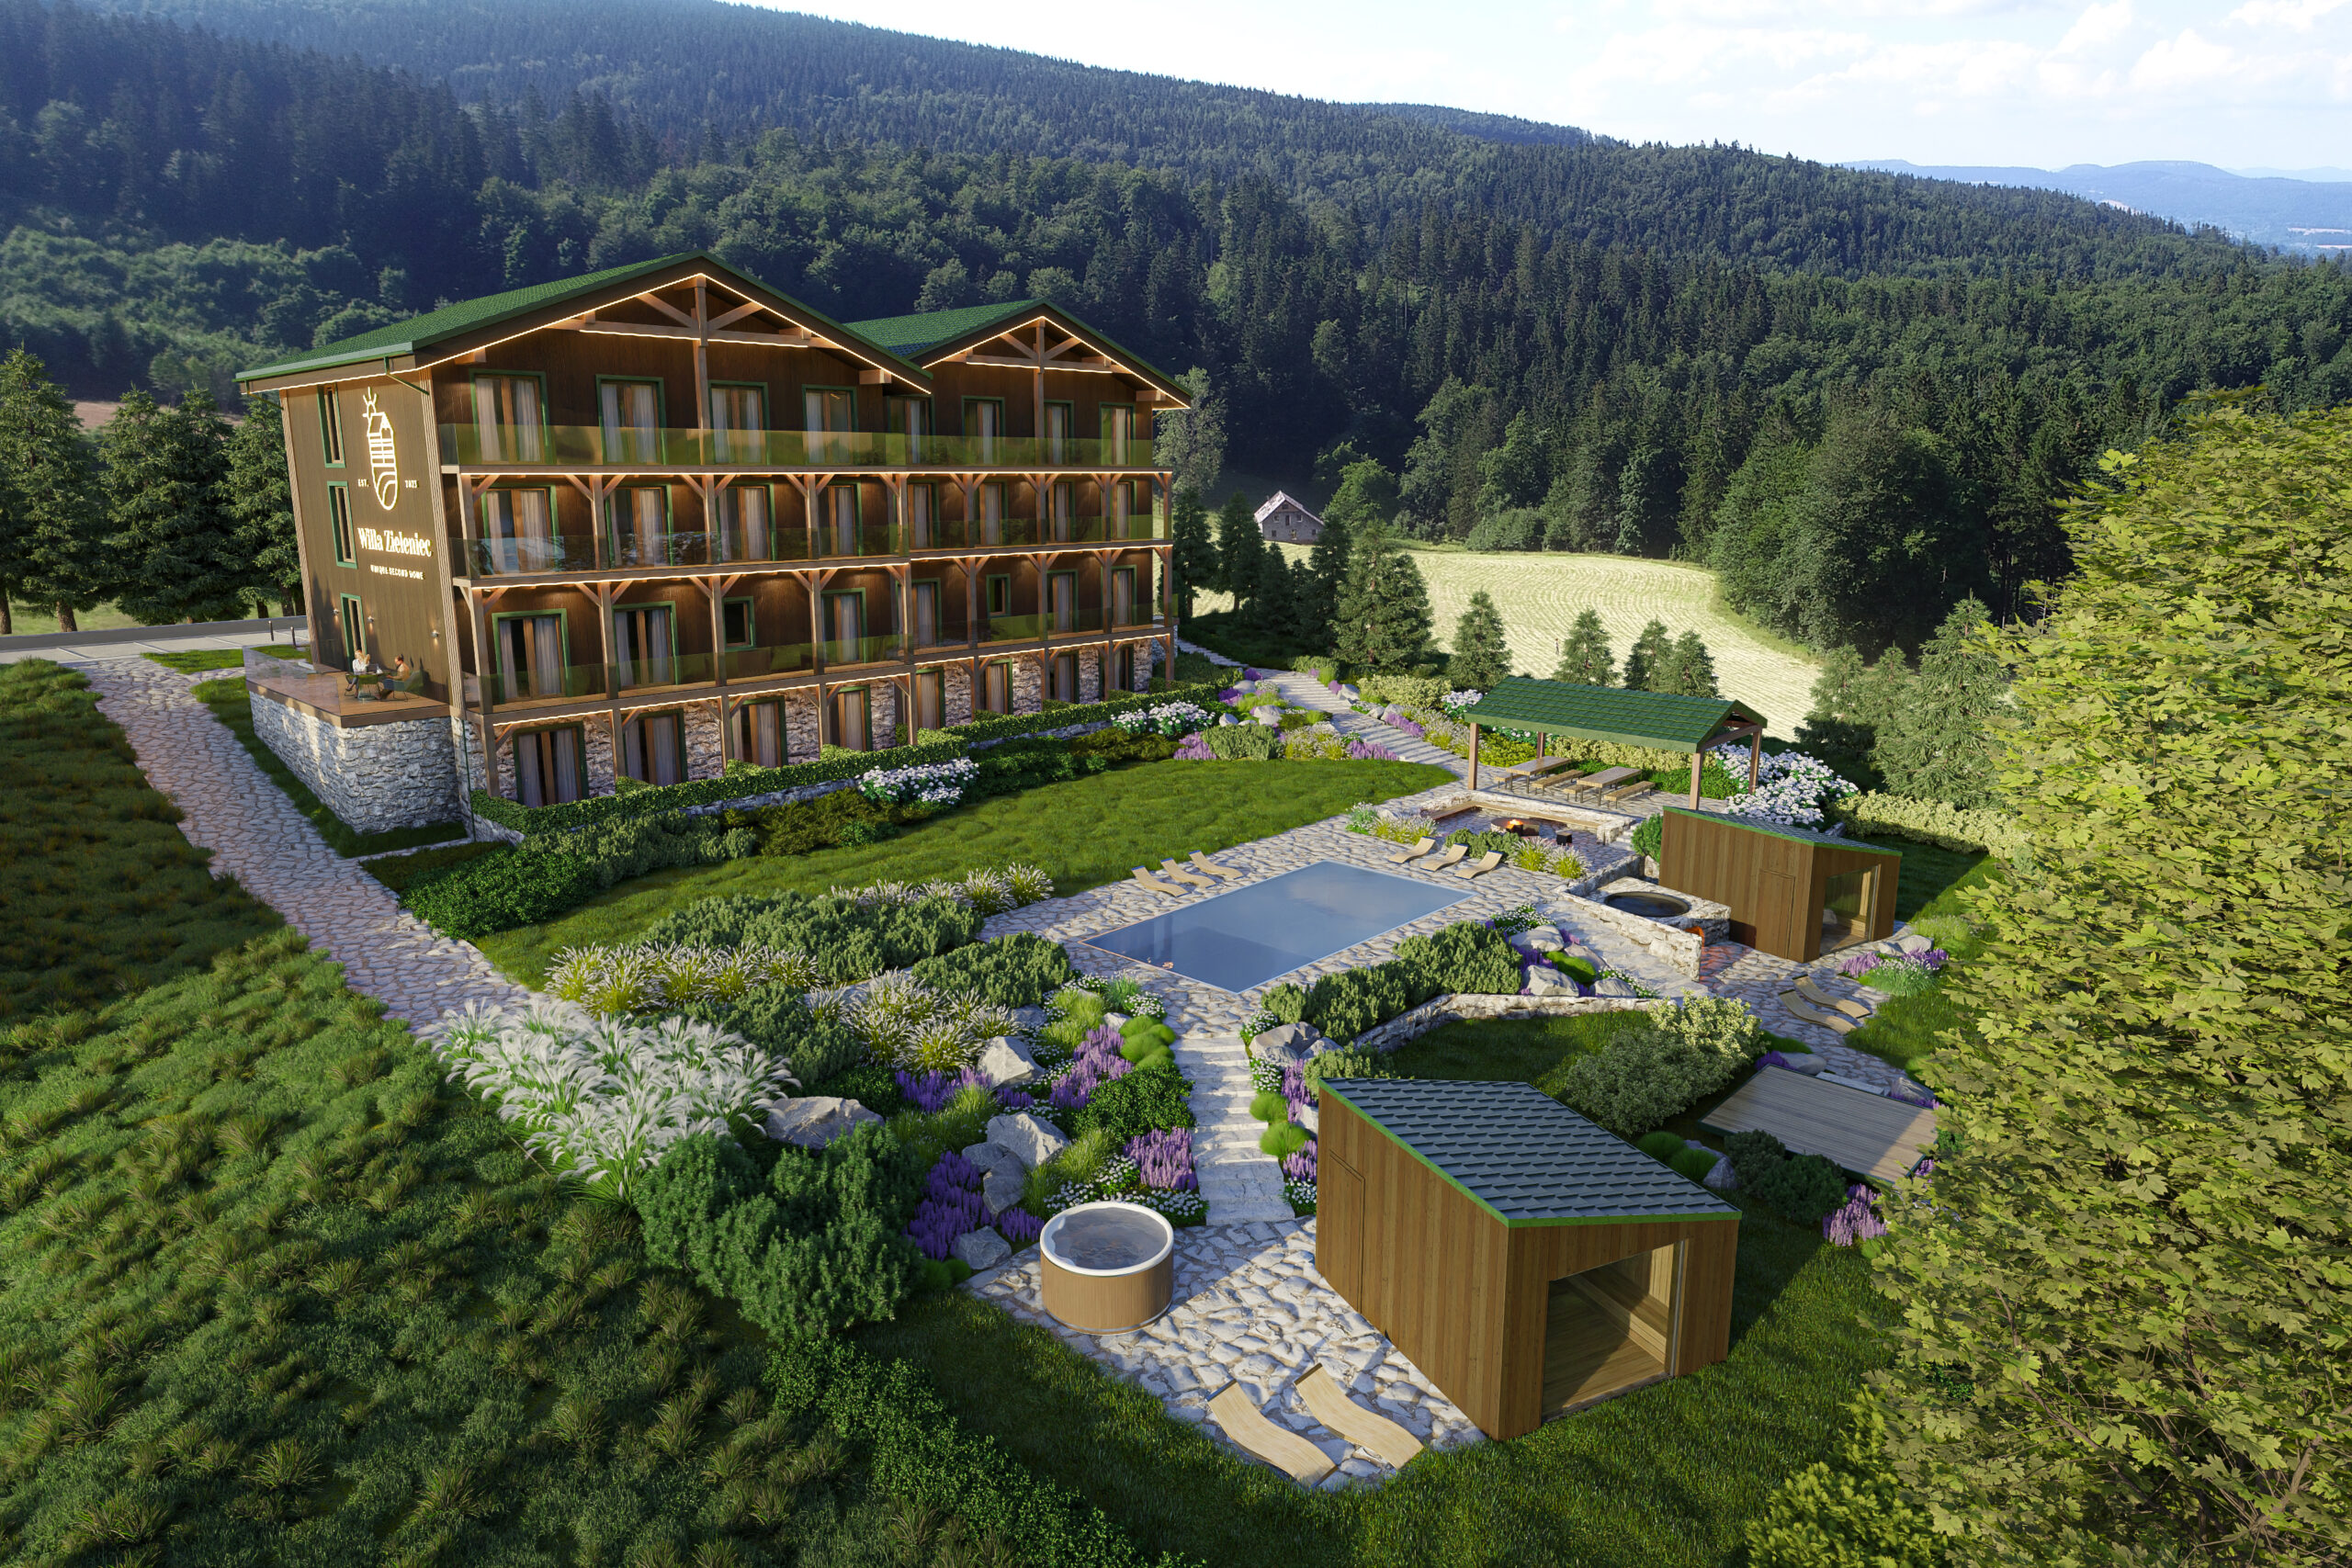
Zieleniec ma szczególną pozycję jako ośrodek zimowy, którego infrastruktura narciarska i warunki śniegowe przyciągają osoby aktywnie spędzające czas. Sezon zimowy wzmacnia rozpoznawalność lokalizacji, natomiast całoroczna rekreacja, górskie trasy i bliskość strefy uzdrowiskowej Duszniki-Zdrój pomagają budować szerszy, mniej jednosezonowy profil popytu.
Mikroklimat górski, czyste powietrze i dostęp do aktywności na świeżym powietrzu są dziś konkretnymi kryteriami wyboru nieruchomości, a nie jedynie hasłami marketingowymi. Dla kupującego dom oznaczają jakość pobytu. Dla inwestora mogą zwiększać grupę potencjalnych użytkowników i nabywców, choć nie zastępują analizy kosztów, stanu prawnego czy lokalnego planu zagospodarowania.
Ostoya Capital rozwija także projekty w otulinie Stobrawskiego Parku Krajobrazowego, gdzie znaczenie ma kontakt z naturą, spokój oraz ograniczona podaż gruntów o porównywalnym charakterze. Każda z tych lokalizacji wymaga jednak osobnej analizy celu zakupu, dostępności dróg publicznych, mediów i warunków zabudowy.
Co sprawdzić przed złożeniem wniosku kredytowego?
- przygotować wkład własny oraz oddzielną rezerwę na koszty poza ceną domu,
- sprawdzić raport kredytowy i ograniczyć nieużywane limity oraz karty,
- policzyć ratę dla co najmniej dwóch poziomów oprocentowania,
- zweryfikować stan prawny nieruchomości, dostęp do drogi publicznej i mediów,
- ocenić, czy lokalizacja odpowiada planowanemu sposobowi użytkowania domu,
- porównać całkowity koszt kredytu, a nie tylko wysokość pierwszej raty.
Dane o tym, jak instytucje finansowe analizują historię spłat i zobowiązania, publikuje również Biuro Informacji Kredytowej. Własna kalkulacja powinna być punktem wyjścia, natomiast wiążącą ocenę zdolności przedstawia wyłącznie bank po analizie dokumentów.
FAQ – kredyt na dom za 1 mln zł
Ile wynosi rata kredytu na dom za 1 mln zł przy 20% wkładu własnego?
Przy kredycie w wysokości 800 000 zł, okresie spłaty 25 lat i orientacyjnym oprocentowaniu 6,5% rata równa wynosi około 5 400 zł miesięcznie. Kwota ma charakter symulacyjny i nie uwzględnia indywidualnych kosztów dodatkowych. Zmiana oprocentowania, okresu kredytowania lub wkładu własnego wpłynie na wynik.
Ile trzeba zarabiać, aby dostać kredyt na dom za 1 mln zł?
Przy racie około 5 400 zł orientacyjny dochód gospodarstwa domowego powinien wynosić co najmniej około 13 500 zł netto miesięcznie, jeśli rata ma stanowić 40% dochodu. W praktyce warto zakładać większy margines, np. 14 000-16 000 zł netto. Bank uwzględni także formę zatrudnienia, liczbę osób w gospodarstwie i pozostałe zobowiązania.
Czy dom w Wojcieszycach można kupić z kredytem hipotecznym?
Zakup domu w Wojcieszycach może być finansowany kredytem hipotecznym, jeżeli nieruchomość i sytuacja kredytobiorcy spełniają wymagania wybranego banku. Przed podpisaniem umowy należy zweryfikować harmonogram płatności, dokumentację inwestycji i zakres ceny. Warto również od początku uwzględnić koszty wykończenia oraz utrzymania nieruchomości.
Czy lokalizacja blisko Zieleńca zwiększa potencjał domu?
Bliskość Zieleńca, strefy uzdrowiskowej Duszniki-Zdrój oraz atrakcji całorocznych może wzmacniać zainteresowanie nieruchomością. Ośrodek zimowy, mikroklimat i infrastruktura rekreacyjna tworzą argumenty istotne dla nabywców prywatnych oraz osób rozważających użytkowanie wypoczynkowe. Potencjał nie oznacza jednak gwarancji wzrostu wartości ani przychodu.
Ostoya Capital oferuje nieruchomości i grunty w lokalizacjach, w których walory krajobrazowe łączą się z dostępem do infrastruktury oraz realnym potencjałem użytkowym. Rozmowa z zespołem o Śnieżce Nova w Wojcieszycach lub projektach w pobliżu Zieleńca pozwala skonfrontować plan kredytowy z konkretną nieruchomością i jej możliwościami.